


Nutty - Quản lý chi tiêu
0.00.00 Rezensionen
App-Details
- Version
- 2.0.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 50.000+
- Entwickler
- Nguyen Phi Hung 82
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
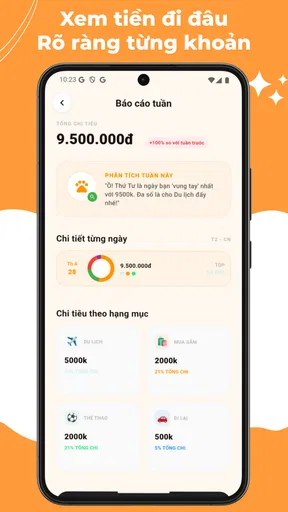
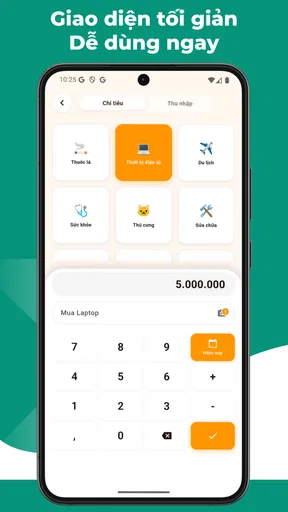
 Analyse von AppCompare
Wer seine Ausgaben nicht erst am Monatsende verstehen möchte, braucht vor allem einen Ablauf, den er im Alltag wirklich durchhält. Genau hier setzt Nutty an: Die kostenlose Finanz-App soll Einnahmen und Ausgaben übersichtlich begleiten, ohne aus jeder Buchung ein kompliziertes Projekt zu machen. Ich habe sie deshalb nicht nur nach dem ersten Eindruck beurteilt, sondern danach, wie sinnvoll sie sich in eine normale Woche mit Einkäufen, Rechnungen und kleinen Spontanausgaben einfügt.
Mein Eindruck ist klar: Nutty ist vor allem für Menschen interessant, die ihre Geldbewegungen manuell und bewusst im Blick behalten möchten. Sie richtet sich weniger an Nutzer, die eine vollständig automatische Finanzzentrale mit Bankverbindungen, umfangreichen Analysen und gemeinsamer Haushaltsplanung erwarten. Der Wert liegt hier in der regelmäßigen Erfassung und in der daraus entstehenden Gewohnheit.
Die Anwendung gehört zur Kategorie der Finanz-Apps und stammt von Nguyen Phi Hung 82. Sie ist kostenlos erhältlich, für alle Altersgruppen freigegeben und läuft ab Android 6.0. Mit über 50.000 Installationen hat sie bereits eine gewisse Reichweite, bleibt aber ihrem einfachen, direkten Ansatz treu. Die veröffentlichte Version ist 2.0.0 und wurde am 22. Februar 2026 bereitgestellt.
So funktioniert der tägliche Ablauf mit Nutty
Ich würde den täglichen Ablauf bewusst klein halten: neue Einnahmen und Ausgaben zeitnah festhalten und erst später prüfen, ob die Bezeichnungen noch zusammenpassen. So bleibt die Erfassung kurz, während sich mit der Zeit ein brauchbares Bild ergibt. Gerade bei unregelmäßigen Zahlungen lohnt sich anschließend ein genauerer Blick auf die Einträge.
Ein einfacher Start statt einer langen Einrichtung
Beim Einstieg ist die wichtigste Frage nicht, welche Auswertung am schönsten aussieht, sondern ob eine Buchung schnell genug erledigt ist. Für eine Finanz-App, die täglich helfen soll, ist jeder zusätzliche Schritt eine mögliche Abbruchstelle. Ich würde deshalb zunächst nur die grundlegenden Einnahmen und Ausgaben eintragen und nicht versuchen, sofort die komplette finanzielle Vergangenheit nachzubauen.
Ein sinnvoller Anfang ist ein begrenzter Zeitraum, etwa die laufende Woche. Nach dem Frühstück kann eine feste Einnahme erfasst werden, später folgen der Einkauf, ein Ticket oder ein Kaffee unterwegs. Dadurch entsteht schnell ein realistisches Bild davon, wie sich die App im eigenen Rhythmus anfühlt. Wer zuerst mehrere Monate rückwirkend sortiert, verliert leicht die Motivation, bevor der eigentliche Nutzen sichtbar wird.
Besonders praktisch ist die Trennung zwischen Einnahmen und Ausgaben als Grundprinzip. Sie zwingt mich, eine Bewegung nicht nur als Zahl zu sehen, sondern als Teil meines Geldflusses. Eine Rückerstattung sollte beispielsweise nicht einfach als kleiner negativer Einkauf behandelt werden, sondern als Einnahme oder Ausgleich nachvollziehbar bleiben. Diese Denkweise macht spätere Betrachtungen verständlicher.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Für den Alltag empfehle ich, eine Buchung möglichst direkt nach dem Bezahlen zu erfassen. Das klingt banal, ist aber einer der entscheidenden Unterschiede zwischen einer funktionierenden Routine und einer Sammlung vergessener Notizen. Wenn ich erst am Abend mehrere Zahlungen aus dem Gedächtnis rekonstruieren muss, verschwinden kleine Beträge oder werden falsch zugeordnet. Nutty ist dann am stärksten, wenn die App als kurze Zwischenstation nach einer Ausgabe dient.
Ein realistisches Szenario aus einer normalen Woche
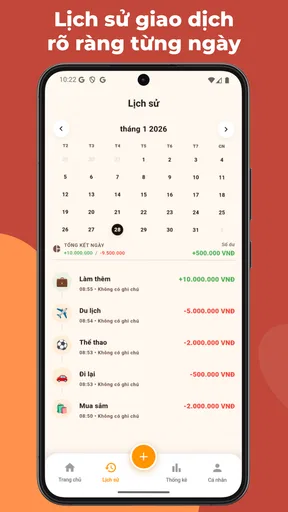
Stell dir eine Woche vor, in der am Montag das Gehalt eingeht, am Dienstag der Wocheneinkauf bezahlt wird, am Mittwoch ein Streamingdienst abbucht und am Freitag ein spontanes Essen mit Freunden dazukommt. Mit Nutty würde ich diese Vorgänge nicht in einer langen Sitzung am Sonntag zusammensuchen. Ich würde die Einnahme sofort festhalten, den Einkauf direkt danach eintragen und die wiederkehrende Abbuchung an dem Tag dokumentieren, an dem sie tatsächlich sichtbar wird.
Am Freitag zeigt sich dann ein nützlicher Effekt: Die spontane Ausgabe steht nicht isoliert da, sondern im Zusammenhang mit den übrigen Bewegungen. Dadurch lässt sich besser beurteilen, ob sie in dieser Woche problemlos passt oder ob an anderer Stelle Zurückhaltung nötig ist. Die App ersetzt dabei keine finanzielle Entscheidung. Sie liefert mir aber eine verlässlichere Grundlage, als wenn ich mich nur auf mein Gefühl verlasse.
Ein weiterer sinnvoller Einsatz ist die Vorbereitung auf ein Gespräch im Haushalt. Wenn zwei Personen ihre Ausgaben unabhängig voneinander festhalten, kann man leichter über konkrete Beträge sprechen, statt über vage Eindrücke wie „Wir geben diesen Monat zu viel aus“. Allerdings würde ich Nutty nicht automatisch als gemeinsame Haushaltszentrale betrachten. Für eine solche Nutzung muss vorher klar sein, wer welche Einträge pflegt und wie gemeinsame Zahlungen behandelt werden.
Was die App für Einsteiger besonders zugänglich macht
Der kostenlose Zugang senkt die Hürde, das System ohne finanzielles Risiko auszuprobieren. Auch die Altersfreigabe ab null Jahren passt zum sachlichen Charakter der Anwendung: Es geht um die persönliche Übersicht, nicht um riskante Finanzprodukte oder komplizierte Anlageentscheidungen. Für Jugendliche, Studierende oder Menschen, die erstmals ein Haushaltsbuch führen möchten, kann dieser direkte Ansatz angenehmer sein als eine überladene Finanzplattform.
Ich würde trotzdem nicht empfehlen, die App sofort mit jeder möglichen Information zu füllen. Ein Haushaltsbuch wird nicht dadurch besser, dass jede Buchung mit langen Beschreibungen versehen wird. Wichtiger ist eine einheitliche Sprache. Wenn ich denselben Einkauf einmal als „Supermarkt“, dann als „Lebensmittel“ und später als „Essen“ notiere, wird die spätere Auswertung unklar. Eine kleine persönliche Regel ist daher wertvoller als möglichst viele Einträge.
Die Einstellungen, die ich zuerst prüfen würde
Bei einer App wie Nutty lohnt sich ein kurzer Blick in die verfügbaren Einstellungen, bevor die tägliche Routine beginnt. Ich würde prüfen, wie Einnahmen und Ausgaben benannt werden, welche Kategorien oder Bezeichnungen sich verwenden lassen und ob sich die Darstellung so anpassen lässt, dass häufige Vorgänge schnell wiedererkannt werden. Dabei sollte man nur Optionen nutzen, die tatsächlich vorhanden und verständlich sind, statt eine vermeintlich perfekte Struktur zu erzwingen.
Der wichtigste Einstellungsgrundsatz lautet für mich: so wenig Kategorien wie möglich, so viele wie nötig. Eine zu grobe Einteilung macht jede Auswertung nutzlos, eine zu feine Einteilung macht das Eintragen anstrengend. Für den Start reichen meist wenige große Bereiche wie Wohnen, Lebensmittel, Mobilität, Freizeit und Sonstiges. Später kann man erkennen, ob eine Aufteilung wirklich eine Entscheidung verbessert.
Auch die Darstellung der Einnahmen verdient Aufmerksamkeit. Ein einmaliger Geldzufluss, eine regelmäßige Zahlung und eine Rückerstattung haben im Alltag unterschiedliche Bedeutungen. Wenn diese Vorgänge gleich behandelt werden, kann die Monatsübersicht zwar rechnerisch stimmen, aber trotzdem ein falsches Gefühl vermitteln. Ich würde deshalb eine feste Benennung wählen und sie konsequent beibehalten.
Wer mehrere Konten, Bargeld und Karten nutzt, sollte außerdem vorher entscheiden, ob Nutty als vollständige Kontenübersicht oder als Ausgabenjournal dienen soll. Ohne eine klare Regel kann dieselbe Zahlung doppelt auftauchen: einmal beim Abheben und ein weiteres Mal beim Bezahlen mit Bargeld. Das ist kein spezielles Problem dieser Anwendung, aber eine typische Fehlerquelle bei manueller Finanzverwaltung. Ein kurzer Eintragshinweis in den eigenen Notizen kann hier mehr helfen als eine komplizierte Struktur.
Wiederkehrende Gewohnheiten statt sporadischer Kontrolle
Erfahrene Nutzer behandeln die App nicht wie eine Seite, die man nur bei schlechtem Gewissen öffnet. Sie verbinden die Erfassung mit festen Alltagspunkten. Ich würde beispielsweise nach dem Einkauf, vor dem Schlafengehen oder beim Prüfen des Kontostands eine kurze Kontrolle einplanen. Entscheidend ist nicht, welcher Zeitpunkt gewählt wird, sondern dass er regelmäßig und realistisch ist.
Eine gute Gewohnheit besteht aus zwei getrennten Schritten. Zuerst werden neue Bewegungen eingetragen. Danach wird kurz geprüft, ob die Bezeichnungen noch konsistent sind. Diese Trennung verhindert, dass man während des Eintragens lange über Kategorien nachdenkt. Die Buchung bleibt schnell, während die Ordnung später in einem ruhigen Moment verbessert werden kann.
Ein nützlicher Trick ist, außergewöhnliche Ausgaben sofort mit einem eindeutigen Hinweis zu versehen, sofern die App dafür ein Notiz- oder Beschreibungsfeld anbietet. Ein Geschenk, eine Reparatur oder eine einmalige Reise sollte nicht Wochen später wie eine normale Freizeitbuchung wirken. So bleibt die Übersicht ehrlich, ohne dass man dafür ein kompliziertes Sondermodell bauen muss.
Schnellere Muster für Menschen mit vielen kleinen Ausgaben
Wer häufig kleine Beträge ausgibt, profitiert am meisten von kurzen, wiederholbaren Abläufen. Ich würde die App nicht nach jeder einzelnen Kleinigkeit ausführlich konfigurieren. Stattdessen sollte jede häufige Ausgabe möglichst mit derselben Bezeichnung erfasst werden. Das reduziert die mentale Arbeit und macht die spätere Betrachtung der Woche aussagekräftiger.
Für Bargeld ist eine Sammelstrategie manchmal sinnvoller als eine künstliche Genauigkeit. Wenn mehrere kleine Zahlungen nicht mehr zuverlässig einzeln nachvollziehbar sind, kann eine zeitnahe Sammelbuchung für einen klar abgegrenzten Zeitraum besser sein als geschätzte Einzelposten. Diese Methode hat einen Nachteil: Sie liefert weniger Detail. Dafür verhindert sie, dass die Übersicht durch erfundene Genauigkeit scheinbar präziser wird, als sie tatsächlich ist.
Bei größeren Ausgaben würde ich dagegen nicht sammeln. Eine Reparatur, eine Jahreszahlung oder eine Reise sollte einzeln erkennbar bleiben, weil solche Posten das Budget stärker beeinflussen. Hier zeigt sich ein wichtiger Trade-off: Kleine Alltagsposten brauchen Geschwindigkeit, große Bewegungen brauchen Kontext. Nutty kann beide Arten begleiten, aber die Qualität hängt davon ab, ob man sie unterschiedlich behandelt.
Wo der einfache Ansatz an Grenzen kommt
Die größte Einschränkung liegt für mich in der manuellen Verantwortung. Die App kann nur so aktuell sein wie die Einträge, die ich vornehme. Wer eine automatische Synchronisierung mit Bankkonten erwartet, sollte sich vor der Nutzung genau überlegen, ob ein manuelles Haushaltsbuch den eigenen Gewohnheiten entspricht. Für manche Menschen ist gerade die bewusste Eingabe hilfreich; für andere wird sie nach wenigen Tagen zur lästigen Zusatzarbeit.
Auch bei sehr komplexen Finanzen kann der direkte Ansatz zu knapp wirken. Mehrere Personen, viele Konten, umfangreiche Rücklagen, Schulden, Investments oder detaillierte Steuerunterlagen verlangen meist nach einer spezialisierten Lösung. Nutty sehe ich eher als Werkzeug für den täglichen Geldfluss als als umfassendes Finanzarchiv. Wer besonders tiefgehende Prognosen oder automatisierte Berichte benötigt, ist mit einer größeren Finanzplattform wahrscheinlich besser bedient.
Eine weitere Grenze entsteht bei der gemeinsamen Nutzung. Wenn mehrere Haushaltsmitglieder Einträge vornehmen, braucht es klare Absprachen zu gemeinsamen und persönlichen Ausgaben. Ohne diese Regeln wird die Übersicht schnell inkonsistent. Für eine Einzelperson ist der Ablauf deutlich leichter zu kontrollieren. In einer Familie kann die App trotzdem funktionieren, aber nur, wenn die Zuständigkeit nicht dem Zufall überlassen wird.
Nutty im Vergleich zu Notizen, Tabellen und umfassenden Finanz-Apps
Gegenüber einer einfachen Notiz-App hat Nutty den Vorteil, dass Einnahmen und Ausgaben von Anfang an als Finanzbewegungen gedacht werden. Eine lose Liste ist zwar schneller eingerichtet, verlangt später aber viel Handarbeit. Wer nur gelegentlich einen Betrag notieren möchte, kann mit einer Notiz auskommen. Sobald jedoch täglich mehrere Bewegungen anfallen, wirkt eine dafür vorgesehene Anwendung ordentlicher.
Eine Tabellenkalkulation bietet mehr Freiheit. Dort lassen sich eigene Formeln, zusätzliche Spalten und individuelle Auswertungen bauen. Diese Flexibilität kostet jedoch Zeit und verlangt Pflege. Nutty ist für mich die bessere Wahl, wenn ich nicht erst ein System entwerfen möchte, sondern sofort mit einer überschaubaren Erfassung beginnen will. Die Tabelle gewinnt, sobald ungewöhnliche Regeln oder sehr spezielle Analysen wichtig werden.
Umfangreiche Finanz-Apps sind meist überlegen, wenn automatische Kontodaten, gemeinsame Budgets oder komplexe Auswertungen im Mittelpunkt stehen. Sie können aber auch überfordern und den täglichen Blick auf eine einfache Frage erschweren: Was ist heute tatsächlich passiert? Nutty passt besser zu Nutzern, die ihre Ausgaben selbst eingeben und dadurch bewusster wahrnehmen möchten.
Für wen ich die App empfehlen würde
Ich würde Nutty Menschen empfehlen, die ein unkompliziertes Haushaltsbuch suchen und bereit sind, ihre Einnahmen und Ausgaben regelmäßig selbst zu erfassen. Besonders passend ist sie für den Einstieg in die persönliche Finanzorganisation, für überschaubare Haushalte und für alle, die ihre Ausgabengewohnheiten zunächst sichtbar machen möchten, ohne sich in Finanzfunktionen zu verlieren.
Auch erfahrene Nutzer können davon profitieren, wenn sie bewusst eine schlanke Begleit-App für den Alltag suchen. Der entscheidende Vorteil entsteht dann nicht durch möglichst viele Funktionen, sondern durch eine feste Arbeitsweise: Einträge zeitnah machen, Begriffe vereinheitlichen, außergewöhnliche Zahlungen markieren und in regelmäßigen Abständen die tatsächlichen Muster betrachten.
Weniger geeignet ist Nutty für Menschen, die keine manuellen Einträge möchten, ihre Bankkonten zentral verbinden wollen oder eine vollständige Finanzplanung mit vielen Beteiligten benötigen. Auch wer ausschließlich spontane Einträge macht und nie zurückblickt, wird den Nutzen kaum ausschöpfen. Eine App kann fehlende Routine nicht ersetzen.
Mein Urteil nach dem praktischen Einsatz
Nutty überzeugt mich als geradlinige Lösung für die tägliche Ausgabenkontrolle. Der kostenlose Zugang, die niedrige technische Einstiegshürde und der klare Fokus auf Einnahmen und Ausgaben machen die Anwendung zugänglich. Besonders stark ist sie dort, wo ich eine einfache, wiederholbare Gewohnheit aufbauen möchte, statt ein großes Finanzsystem zu verwalten.
Ihre Grenzen sollte man aber ernst nehmen. Die Qualität der Übersicht hängt an der Disziplin des Nutzers, und komplexe Haushalte oder automatische Finanzverwaltung gehören nicht zum Kern dieses Ansatzes. Wer diese Erwartungen richtig einordnet, bekommt ein Werkzeug, das im Alltag angenehm unaufgeregt bleibt.
Mein wichtigster Tipp lautet deshalb: Beginne klein, verwende feste Bezeichnungen und prüfe die Einträge regelmäßig. Nach einigen Wochen ist nicht die Menge der gespeicherten Daten entscheidend, sondern ob daraus eine verlässliche Entscheidungshilfe entsteht. Nutty ist dann eine gute Wahl, wenn du deine Finanzen selbst aktiv beobachten möchtest und Einfachheit höher bewertest als maximale Automatisierung.
Für mich bleibt der Gesamteindruck positiv, gerade weil die App nicht versucht, jede denkbare Finanzaufgabe gleichzeitig zu lösen. Sie eignet sich als persönliches Ausgabenjournal mit einem klaren Zweck. Wer diesen Zweck konsequent nutzt, kann damit mehr erreichen als mit einer überladenen Anwendung, die zwar vieles anbietet, aber im Alltag selten geöffnet wird.
Vorteile
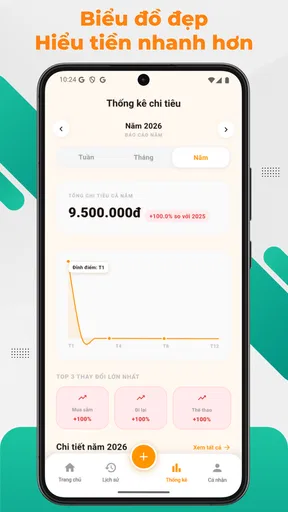
- Übersichtliche Auswertung der Ausgaben nach Kategorien
- Budgets helfen dabei
- monatliche Limits im Blick zu behalten
- Wiederkehrende Zahlungen lassen sich leichter planen
- Schnelle Eingabe neuer Ausgaben unterwegs
- Geeignet für eine einfache
- persönliche Finanzkontrolle
Nachteile
- Der Funktionsumfang kann für komplexe Haushaltsplanung begrenzt sein
- Möglicherweise fehlen Anbindungen an deutsche Bankkonten
- Die vietnamesische Ausrichtung kann Übersetzungen beeinflussen
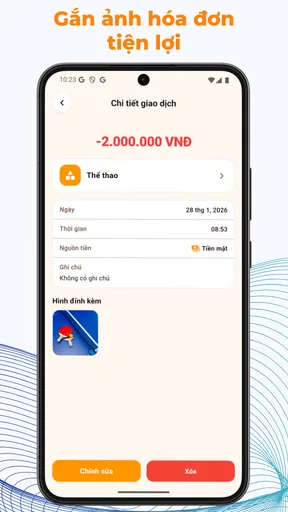
- Keine Garantie für automatische Belegerkennung bei allen Ausgaben
- Für mehrere Nutzer oder gemeinsame Konten eventuell ungeeignet
Häufig gestellte Fragen zu Nutty - Quản lý chi tiêu
Was ist Nutty – Quản lý chi tiêu und wofür kann ich die App verwenden?
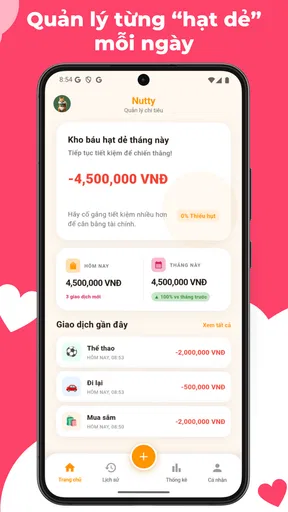
Nutty – Quản lý chi tiêu ist eine Anwendung zur persönlichen Finanzverwaltung, mit der sich Einnahmen und Ausgaben übersichtlich erfassen lassen. Nach der Installation können Nutzer ihre täglichen Zahlungen dokumentieren, Ausgabenkategorien anlegen und ihre finanzielle Entwicklung besser nachvollziehen. Die App eignet sich besonders für Personen, die ihre Haushaltskosten strukturieren und sich einen klareren Überblick über ihr verfügbares Budget verschaffen möchten.
Welche Funktionen bietet Nutty zur Verwaltung meiner Ausgaben?
Die App konzentriert sich auf die grundlegenden Aufgaben der privaten Finanzplanung. Nutzer können Ausgaben und Einnahmen eintragen, diese Kategorien zuordnen und ihre Finanzbewegungen anschließend über Übersichten oder Auswertungen kontrollieren. Je nach verwendeter Version können zusätzlich Notizen, wiederkehrende Zahlungen oder Budgetgrenzen hilfreich sein. Vor dem Download sollte man prüfen, welche Funktionen in der aktuellen App-Version tatsächlich enthalten sind.
Ist Nutty – Quản lý chi tiêu auch für Anfänger leicht zu bedienen?
Nutty ist grundsätzlich auf eine unkomplizierte Erfassung von Finanzdaten ausgelegt und kann daher auch von Einsteigern verwendet werden. Die Bedienung besteht hauptsächlich darin, einen Betrag einzugeben, eine passende Kategorie auszuwählen und den Vorgang zu speichern. Wer regelmäßig Einträge vornimmt, erhält schnell aussagekräftige Übersichten. Für sehr umfangreiche Finanzplanung oder mehrere Konten kann die App jedoch weniger geeignet sein als professionelle Banking-Software.
Sind meine Finanzdaten in Nutty sicher und werden sie online gespeichert?
Vor der Nutzung sollten Interessierte die Datenschutzinformationen und die angeforderten Berechtigungen sorgfältig lesen. Bei einer Ausgaben-App ist besonders wichtig zu wissen, ob Daten ausschließlich lokal auf dem Gerät gespeichert oder mit einem Online-Konto beziehungsweise einem Cloud-Dienst synchronisiert werden. Außerdem sollte man klären, ob eine Gerätesperre, ein App-Passwort oder eine Backup-Funktion vorhanden ist. Sensible Bankdaten sollten grundsätzlich nicht eingetragen werden, sofern dies nicht ausdrücklich erforderlich und ausreichend abgesichert ist.
Ist Nutty – Quản lý chi tiêu kostenlos und für Android oder iPhone verfügbar?
Ob Nutty kostenlos angeboten wird, hängt von der jeweiligen Version, Plattform und möglichen Zusatzfunktionen ab. Manche Finanz-Apps stellen die Grundfunktionen gratis bereit und finanzieren sich über Werbung oder optionale Käufe, während andere bestimmte Werkzeuge nur im Premium-Modell freischalten. Vor dem Download empfiehlt sich deshalb ein Blick auf die aktuelle Store-Beschreibung, die Systemanforderungen, mögliche In-App-Käufe und die Verfügbarkeit für das eigene Android- oder iOS-Gerät.


